Pracownicze Plany Kapitałowe (PPK) to innowacyjny system oszczędzania wprowadzony w Polsce, mający na celu pomoc pracownikom w gromadzeniu środków na emeryturę. Skoro już poruszamy ten temat, sprawdź, jakie są przepisy dotyczące emerytury po 10 latach pracy. System wspiera osoby zatrudnione w odkładaniu na przyszłość poprzez współpracę między pracownikami, pracodawcami oraz państwem. Uczestnictwo w PPK jest dobrowolne dla pracowników, natomiast pracodawcy muszą obligatoryjnie zawierać umowy o prowadzenie PPK w imieniu swoich pracowników.
W ramach PPK środki gromadzone są na indywidualnych rachunkach uczestników i można je wypłacić po osiągnięciu 60. roku życia. Oszczędności pochodzą nie tylko z wpłat pracowników, które wynoszą zazwyczaj 2% wynagrodzenia, ale także z obowiązkowych dopłat pracodawcy (minimum 1,5% wynagrodzenia) oraz rocznych dopłat od państwa, sięgających 240 zł. Uczestnicy PPK mogą zredukować własną wpłatę do 0,5% wynagrodzenia, gdy miesięczne dochody nie przekraczają 120% minimalnego wynagrodzenia.
Pracownicze plany kapitałowe: wspólna droga do bezpieczeństwa finansowego i dziedzictwa dla rodzin
Dzięki PPK oszczędności gromadzą zarówno pracownicy, jak i pracodawcy oraz dotacje rządowe. Przy okazji, sprawdź, jak przenieść opiekę nad dzieckiem do innego pracodawcy. Wpłaty klasyfikowane jako przychód oznaczają, że pracodawca nie musi odprowadzać składek ZUS od swoich wypłat na PPK, co przynosi korzyści finansowe. Poprzez PPK uczestnicy gromadzą kapitał, który można dziedziczyć. W razie nieprzewidzianych okoliczności, forma ta nie stanowi straty dla bliskich. Dodatkowo, zgromadzone środki mogą być wykorzystywane w sytuacjach kryzysowych, takich jak poważne choroby, co zwiększa poczucie bezpieczeństwa.
Pracownicze Plany Kapitałowe nie tylko wspierają jednostki w długoterminowym oszczędzaniu, lecz także przyczyniają się do wzmocnienia gospodarki przez zwiększenie poziomów inwestycji i oszczędności w kraju. Dlatego każdy, kto ma możliwość, powinien rozważyć przystąpienie do tego programu, aby w przyszłości cieszyć się stabilnością finansową i komfortem życia na emeryturze.
Obowiązki pracodawcy związane z PPK – co musisz wiedzieć?
Obowiązki pracodawcy w zakresie Pracowniczych Planów Kapitałowych (PPK) stanowią kluczowy element zarządzania kadrami w firmie. Zapoznaj się z poniższą listą najważniejszych obowiązków, które warto wprowadzić w swojej organizacji.
- Wybór instytucji finansowej – Pracodawca, we współpracy z zakładową organizacją związkową lub reprezentacją pracowników, powinien wybrać instytucję finansową do zarządzania PPK. Jeśli brak porozumienia na miesiąc przed upływem terminu, decyzję podejmuje samodzielnie.
- Zawarcie umowy o zarządzanie PPK – Pracodawca musi zawrzeć umowę z wybraną instytucją finansową w formie elektronicznej. Dokument powinien spełniać wymogi prawne i określać zasady funkcjonowania PPK w firmie.
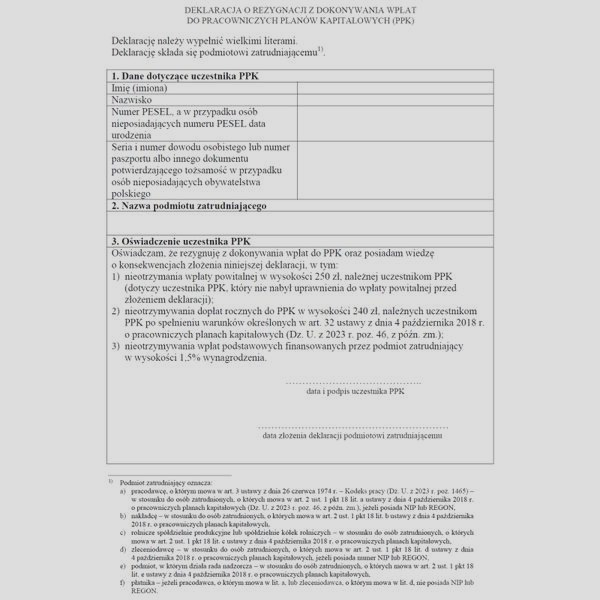
- Zawarcie umowy o prowadzenie PPK – Należy podpisać umowę o prowadzenie PPK w imieniu zatrudnionych, najpóźniej do 10. dnia miesiąca po okresie 3 miesięcy zatrudnienia, chyba że pracownicy złożą deklarację o rezygnacji.
- Automatyczny zapis do PPK – Pracodawca powinien automatycznie zapisać pracowników w wieku od 18 do 55 lat do PPK, chyba że ci złożą deklarację o rezygnacji. Należy pamiętać, że automatyczny zapis odnawia się co 4 lata.
- Dokonywanie wpłat na PPK – Pracodawca regularnie wnosi wpłaty do PPK w wysokości 1,5% wynagrodzenia, podczas gdy wkład pracownika wynosi co najmniej 2%. Istnieje możliwość obniżenia wpłaty pracownika do 0,5% przy spełnieniu odpowiednich warunków.
- Informowanie pracowników – Pracodawca powinien informować zatrudnionych o warunkach uczestnictwa w PPK, wysokości wpłat oraz możliwości rezygnacji z oszczędzania. Należy również przekazywać informacje o dopłatach rocznych oraz wpłacie powitalnej od państwa.
- Utrzymywanie dokumentacji – Pracodawca ma obowiązek prowadzenia dokumentacji związanej z administracją PPK oraz przekazywania odpowiednich informacji do instytucji finansowej i pracowników.
- Przestrzeganie terminów – Niedopełnienie obowiązków związanych z zawarciem umowy o PPK w wyznaczonych terminach może skutkować nałożeniem grzywny. Terminowe działania mają więc kluczowe znaczenie.
Zalety uczestnictwa w PPK – co możesz zyskać?
Uczestnictwo w Pracowniczych Planach Kapitałowych (PPK) stanowi doskonały sposób na gromadzenie dodatkowych oszczędności. Po osiągnięciu 60. roku życia te fundusze mogą znacząco poprawić jakość życia. Jako uczestnik korzystam nie tylko ze swoich oszczędności, ale także z wpłat pracodawcy i dopłat państwowych. Kiedy odkładam 2% wynagrodzenia, pracodawca dodaje co najmniej 1,5%. Dodatkowo zyskuję wpłatę powitalną oraz roczną dopłatę od państwa, co w dłuższej perspektywie znacząco zwiększa kapitał.
Przystępując do PPK, mam możliwość obniżenia mojej wpłaty podstawowej do 0,5% w przypadku zarobków poniżej określonego progu. Taki krok ułatwia zarządzanie finansami w trudniejszych okresach, dając mi większą elastyczność. Dzięki temu PPK staje się nie tylko dobrowolnym systemem oszczędzania, ale również realnym wsparciem dostosowanym do moich potrzeb.
Inwestycja w Twoje marzenia: bezpieczne oszczędzanie na lepszą przyszłość
Plany PPK nie tylko wspierają oszczędzanie na emeryturę, ale także umożliwiają dostęp do środków w wyjątkowych sytuacjach, na przykład w przypadku poważnej choroby lub zakupu mieszkania. Moje oszczędności są inwestowane w różnorodne fundusze, które oferują szereg korzyści, takich jak:
- Minimalizowanie ryzyka poprzez inwestycje w fundusze zdefiniowanej daty.
- Konserwatywne zarządzanie inwestycjami zbliżającymi się do emerytury.
- Mozliwość dostępu do środków w wyjątkowych okolicznościach.
Myśląc o przyszłości, widzę w PPK nie tylko zabezpieczenie na starość, ale też narzędzie do budowania lepszej finansowej przyszłości dla siebie i rodziny. Regularne wpłaty, bonusy od pracodawcy oraz korzystne regulacje podatkowe czynią oszczędzanie w PPK jedną z najlepszych opcji na rynku. Dla mnie to nie tylko oszczędzanie – to inwestycja w spokojną przyszłość.
Czy wiesz, że oszczędzając w PPK, możesz zyskać nie tylko dodatkowe fundusze, ale także korzyści podatkowe? WPŁATY na PPK są zwolnione z podatku dochodowego do wysokości 3,6% wynagrodzenia, co dodatkowo zwiększa finalny kapitał na emeryturę!
Jakie są różnice między umową zlecenie a PPK dla pracowników?
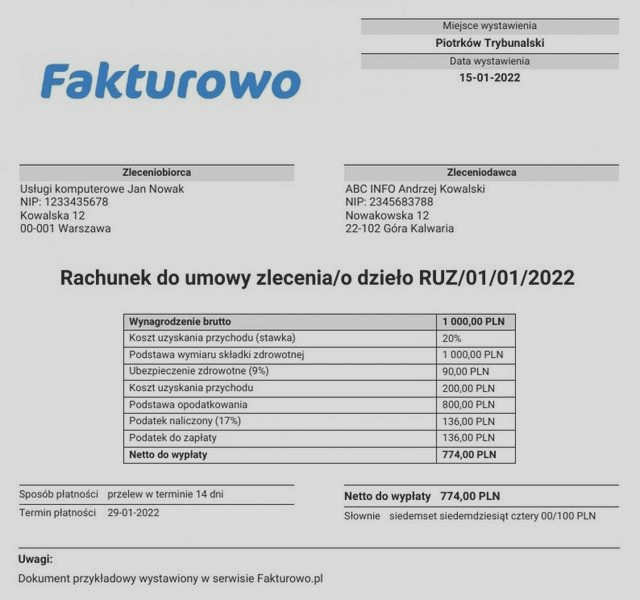
Umowa zlecenia stanowi formę cywilnoprawną. Zleceniobiorcy korzystają z mniejszych przywilejów niż pracownicy zatrudnieni na umowy o pracę. Pod tym linkiem znajdziesz wpis, w którym o tym pisaliśmy. Zwykle nie mają prawa do płatnych urlopów ani wynagrodzenia chorobowego, co stanowi istotny minus w dłuższej perspektywie.
W przeciwieństwie do umowy zlecenia, PPK to system, który ma na celu oszczędzanie na emeryturę. W tym procesie uczestniczą pracownicy, pracodawcy oraz państwo. Pracodawcy muszą zakładać PPK dla swoich pracowników i dokonują wpłat w wysokości 1,5% wynagrodzenia zatrudnionego. Oprócz tego pracownicy mogą dokonywać dodatkowych wpłat, co sprzyja pomnażaniu oszczędności emerytalnych.
Warto dodać, że jednym z kluczowych atutów PPK jest dopłata ze strony państwa. Po trzech miesiącach aktywnego oszczędzania pracownicy otrzymują jednorazową wpłatę powitalną w wysokości 250 zł. Dodatkowo co roku mogą liczyć na dopłatę na poziomie 240 zł, jeśli spełnią określone kryteria dochodowe.
Zainwestuj w swoją przyszłość: Jak PPK zmienia reguły gry dla emerytur w Polsce
PPK wprowadza mechanizmy wspierające bezpieczne inwestowanie zgromadzonych oszczędności. Środki trafiają na specjalne rachunki inwestowane w fundusze zdefiniowanej daty. Te fundusze dostosowują strategię inwestycyjną do wieku uczestnika, co ma na celu ograniczenie ryzyka inwestycyjnego w miarę zbliżania się do wieku emerytalnego. W przypadku umowy zlecenia, pracownicy muszą sami dbać o swoją przyszłość finansową.
Podsumowując, różnice między umową zlecenie a PPK są istotne. Umowa zlecenie oferuje mniejsze zabezpieczenie z powodu braku przysługujących praw pracowniczych. Z kolei PPK aktywnie wspiera oszczędności emerytalne, angażując zarówno pracodawcę, jak i państwo. Dlatego pracownicy powinni zwracać uwagę na te różnice, aby podejmować świadome decyzje dotyczące przyszłości finansowej.
Ciekawostką jest, że osoby pracujące na umowie zlecenie mogą dobrowolnie przystąpić do PPK, jednak nie są objęte obowiązkiem pracodawcy do zakupu tego instrumentu, co sprawia, że muszą aktywnie zgłaszać chęć uczestnictwa w systemie oszczędzania.