Ze zwolnienia z ZUS mogłem skorzystać, jeśli prowadziłem działalność gospodarczą i spełniałem warunki konkretnej ulgi — nie obowiązywał jeden limit dla wszystkich. Wsparcie w ramach Tarczy Antykryzysowej obejmowało m.in. samozatrudnionych opłacających składki tylko za siebie, płatników zatrudniających do 49 osób, spółdzielnie socjalne i duchownych. Przy ustalaniu liczby ubezpieczonych pomijano pracowników młodocianych. Ponadto wysokość przychodu nie ograniczała firm zgłaszających do ubezpieczeń mniej niż 10 osób.
Wysokość zwolnienia zależała od liczby zgłoszonych ubezpieczonych i sytuacji przedsiębiorcy. Płatnicy zgłaszający mniej niż 10 osób mogli uzyskać zwolnienie z 100% należnych składek, a firmy zgłaszające od 10 do 49 osób — z 50%. Z kolei samozatrudniony opłacający składki tylko za siebie musiał co do zasady prowadzić działalność przed 1 kwietnia 2020 r. Jego przychód w pierwszym miesiącu objętym wnioskiem nie mógł przekroczyć 300% prognozowanego przeciętnego wynagrodzenia, czyli 15 681 zł według danych z 2020 r. Jeśli przekroczył ten próg, przedsiębiorca mógł spełnić warunek alternatywny: osiągnąć dochód nie większy niż 7 000 zł.
Zyskaj ulgę, nie tracąc ochrony ubezpieczeniowej
Ulga obejmowała składki za marzec, kwiecień i maj 2020 r. W wybranych przypadkach — na przykład gdy przedsiębiorca korzystał z ulgi na start albo przekroczył limit przychodu, ale osiągnął niski dochód — dotyczyła składek za kwiecień i maj. Zwolnienie obejmowało składki społeczne i zdrowotne oraz należności na Fundusz Pracy, Fundusz Solidarnościowy, FGŚP i Fundusz Emerytur Pomostowych. Osoby korzystające z ulgi na start opłacały wyłącznie składkę zdrowotną, więc zwolnienie mogło objąć tylko ją. Co do zasady ulga dotyczyła składek nieopłaconych, jednak szczególne przepisy pozwalały objąć nią także część składek już uregulowanych.
Aby skorzystać z tej formy wsparcia, przedsiębiorca musiał złożyć do ZUS wniosek RDZ do 30 czerwca 2020 r. oraz przekazać wymagane deklaracje rozliczeniowe lub raporty za miesiące objęte ulgą, chyba że przepisy zwalniały go z tego obowiązku. Liczyła się również sytuacja firmy na 31 grudnia 2019 r.: co do zasady pomocy nie przyznawano przedsiębiorstwom w trudnej sytuacji, w tym zalegającym ze składkami przez ponad 12 miesięcy. Wyjątek dotyczył firm realizujących wcześniej zawartą umowę ratalną. Zwolnienie nie odbierało jednak ochrony ubezpieczeniowej — przepisy traktowały ten okres jak opłacony, a ubezpieczeni zachowywali prawo do świadczeń. Jeśli interesuje cię ta tematyka to sprawdź, kiedy można dostać L4 z przyszłą datą.
Komu przysługiwało zwolnienie ze składek ZUS w ramach tarczy?
Poniżej opisano najważniejsze grupy uprawnione do zwolnienia ze składek w ramach tarczy antykryzysowej z 2020 r., a także kryteria zależne od liczby ubezpieczonych lub przychodu i podstawowe warunki uzyskania pomocy. Podane terminy i kwoty dotyczą przepisów obowiązujących w tamtym okresie.
- Płatnicy zgłaszający mniej niż 10 ubezpieczonych mogli uzyskać zwolnienie z 100% należności za marzec, kwiecień i maj 2020 r. Musieli prowadzić działalność i zgłosić się do ubezpieczeń w jednym z przewidzianych terminów, a limit zatrudnienia spełniać na odpowiedni dzień: 29 lutego, 31 marca lub 30 kwietnia 2020 r. Przy ustalaniu liczby ubezpieczonych pomijano pracowników młodocianych. Zwolnienie obejmowało składki przedsiębiorcy oraz zgłoszonych przez niego pracowników i zleceniobiorców. Limit przychodu nie obowiązywał.
- Płatnicy zgłaszający od 10 do 49 ubezpieczonych mogli uzyskać zwolnienie z 50% należności za te same miesiące. ZUS ustalał liczbę ubezpieczonych według takich samych zasad i na te same dni jak w przypadku mniejszych płatników. Także tutaj pomijano pracowników młodocianych.
- Spółdzielnie socjalne, które zgłosiły się jako płatnicy składek przed 1 kwietnia 2020 r., mogły ubiegać się o zwolnienie bez względu na liczbę zgłoszonych osób. W określonych przypadkach pomoc obejmowała również osoby duchowne będące płatnikami składek — w zakresie należnych za nie składek od marca do maja 2020 r.
- Osoby prowadzące działalność i opłacające składki wyłącznie za siebie mogły uzyskać zwolnienie, jeśli rozpoczęły działalność przed 1 kwietnia 2020 r., a ich przychód z pierwszego miesiąca objętego wnioskiem nie przekraczał 300% prognozowanego przeciętnego wynagrodzenia w 2020 r., czyli 15 681 zł. Limit sprawdzano osobno dla pierwszego miesiąca wskazanego we wniosku. W przypadku wspólników spółek osobowych uwzględniano przypadającą na nich część przychodu, natomiast przy kilku tytułach działalności sumowano przychody.
- Przedsiębiorcy, których przychód przekraczał 15 681 zł, mogli skorzystać z rozszerzenia wprowadzonego w ramach tarczy, jeśli ich dochód z pierwszego miesiąca objętego wnioskiem nie był wyższy niż 7 000 zł. Rozwiązanie obejmowało zwolnienie za kwiecień i maj 2020 r., a także osoby korzystające z ulgi na start i opłacające wyłącznie składkę zdrowotną. W przypadku ulgi na start zwolnienie przysługiwało również wtedy, gdy przychód nie przekraczał wskazanego limitu.
- Ulga obejmowała określone składki, ale nie pozbawiała prawa do świadczeń. Dotyczyła składek na ubezpieczenia społeczne i zdrowotne oraz — zależnie od sytuacji — na Fundusz Pracy, Fundusz Solidarnościowy, FGŚP i Fundusz Emerytur Pomostowych. Okres zwolnienia traktowano jak okres opłacania składek, dlatego uprawnieni zachowywali dostęp do świadczeń zdrowotnych i społecznych. Ponadto zwolnienie nie stanowiło przychodu podlegającego opodatkowaniu.
- Aby uzyskać pomoc, należało złożyć wniosek RDZ do 30 czerwca 2020 r. Płatnik musiał też przekazać wymagane deklaracje rozliczeniowe lub raporty za miesiące objęte wnioskiem, chyba że nie miał takiego obowiązku. Wnioski przyjmowano elektronicznie lub w formie papierowej. Zwolnienie zasadniczo obejmowało składki nieopłacone, jednak przepisy przewidywały wyjątki dla składek za marzec, a późniejsze regulacje — także za kwiecień i maj. W razie odmowy wnioskodawca mógł w ciągu 14 dni zwrócić się do Prezesa ZUS o ponowne rozpatrzenie sprawy.
- Zasady pomocy publicznej mogły ograniczyć dostęp do zwolnienia. Co do zasady nie przysługiwało ono przedsiębiorstwom znajdującym się w trudnej sytuacji 31 grudnia 2019 r. ZUS przyjmował między innymi, że przesłankę tę spełniało zaleganie ze składkami przez ponad 12 miesięcy. Wyjątek obejmował podmioty realizujące umowę ratalną zawartą przed tą datą. Z kolei przedsiębiorcy działający w sektorze rybołówstwa, akwakultury lub produkcji podstawowej produktów rolnych musieli poinformować ZUS o prowadzeniu działalności w tych branżach.
| Obszar | Warunek lub szczegół | Wartość / zakres | Uwagi |
|---|---|---|---|
| Jak liczba ubezpieczonych wpływa na wysokość ulgi? | |||
| Liczba ubezpieczonych | Mniej niż 10 osób | Zwolnienie do 100% należności za miesiąc | Pracowników młodocianych co do zasady nie wlicza się do limitu. |
| Liczba ubezpieczonych | Od 10 do 49 osób | Zwolnienie do 50% łącznej kwoty należności wykazanych za miesiąc | Pracowników młodocianych nie uwzględnia się przy ustalaniu limitu. |
| Liczba ubezpieczonych | 50 lub więcej osób | Brak zwolnienia w ramach opisanego limitu dla płatników zatrudniających | Nie dotyczy odrębnych kategorii uprawnionych, np. spółdzielni socjalnych lub osób opłacających składki wyłącznie za siebie. |
| Osoby uwzględniane | Stan zatrudnienia ustalany według jednej z dat właściwych dla płatnika | 29 lutego, 31 marca albo 30 kwietnia 2020 r. | Datę stosowano zależnie od tego, kiedy płatnik rozpoczął działalność i został zgłoszony do ZUS. |
| Podstawa uprawnienia | Płatnik zgłoszony do ZUS przed właściwą datą graniczną | Przed 1 lutego, w lutym lub w marcu 2020 r. | Dla płatników objętych limitem liczby ubezpieczonych nie stosowano kryterium przychodowego. |
| Samozatrudniony opłacający składki wyłącznie za siebie | Składki zwalniane w wysokości obliczonej od najniższej podstawy wymiaru | Do 100% należnych składek objętych ulgą | Warunki obejmowały m.in. prowadzenie działalności przed 1 kwietnia 2020 r. oraz kryterium przychodu lub dochodu. |
| Spółdzielnia socjalna | Płatnik zgłoszony przed 1 kwietnia 2020 r. | Do 100% należności za miesiąc | W opisanych przepisach uprawnienie nie zależało od liczby zgłoszonych osób. |
| Przykład oszczędności z artykułów źródłowych | Standardowe składki przedsiębiorcy | 1 431,48 zł miesięcznie; 4 294,44 zł za 3 miesiące | Kwoty historyczne, zależne od przyjętej podstawy wymiaru i zakresu składek. |
| Przykład oszczędności z artykułów źródłowych | Preferencyjny ZUS / mały ZUS | 609,14 zł miesięcznie; 1 827,42 zł za 3 miesiące | Kwoty przykładowe podane w materiałach źródłowych; rzeczywista ulga zależała od należnych składek. |
| Które składki obejmuje zwolnienie i za jaki okres przysługuje? | |||
| Ubezpieczenia społeczne | Składki emerytalna, rentowa, chorobowa i wypadkowa | Objęte zwolnieniem | Zakres zależał od tytułu ubezpieczenia i należności wykazanych przez płatnika. |
| Ubezpieczenie zdrowotne | Składka zdrowotna przedsiębiorcy i zgłoszonych osób | Objęta zwolnieniem | Osoba zwolniona oraz zgłoszeni przez nią członkowie rodziny zachowywali prawo do świadczeń zdrowotnych. |
| Fundusze | Fundusz Pracy, Fundusz Solidarnościowy, FGŚP i Fundusz Emerytur Pomostowych | Objęte zwolnieniem, o ile należność dotyczyła płatnika | FGŚP oznacza Fundusz Gwarantowanych Świadczeń Pracowniczych. |
| Okres podstawowy | Składki należne za marzec, kwiecień i maj 2020 r. | 3 miesiące: 1 marca–31 maja 2020 r. | Wniosek obejmował wskazany okres; płatnicy nadal składali wymagane dokumenty rozliczeniowe. |
| Niektóre osoby opłacujące składki wyłącznie za siebie | W przypadku określonych rozszerzonych uprawnień | Możliwe zwolnienie za kwiecień i maj 2020 r. | Dotyczyło m.in. części osób korzystających z ulgi na start oraz osób z przychodem ponad limit, ale dochodem nie wyższym niż 7 000 zł. |
| Limit przychodu | 300% prognozowanego przeciętnego wynagrodzenia brutto w 2020 r. | 15 681 zł | Próg stosowany w opisanych przepisach historycznych; badano przychód w pierwszym miesiącu objętym wnioskiem. |
| Alternatywny limit dochodu | Przychód przekraczał 15 681 zł, ale dochód mieścił się w limicie | Dochód nie wyższy niż 7 000 zł | Warunek dotyczył określonych kategorii samozatrudnionych i osób korzystających z ulgi na start. |
| Opłacone składki | Możliwość objęcia zwolnieniem składek już opłaconych | Wyjątki dotyczyły m.in. marca oraz — na podstawie późniejszych zmian — kwietnia i maja 2020 r. | W określonych przypadkach nadpłata mogła zostać zwrócona lub zaliczona na bieżące składki. |
| Prawo do świadczeń | Okres zwolnienia nie oznaczał przerwy w ubezpieczeniu | Składki traktowano jak opłacone w zakresie przewidzianym przepisami | Prawo do świadczeń chorobowych i macierzyńskich zależało m.in. od wcześniejszego podlegania dobrowolnemu ubezpieczeniu chorobowemu. |
| Jak złożyć wniosek RDZ i jakie dokumenty trzeba przygotować? | |||
| Formularz | Wniosek o zwolnienie z obowiązku opłacania należności z tytułu składek | RDZ | Wniosek składano do Zakładu Ubezpieczeń Społecznych. |
| Termin historyczny | Ostateczny termin złożenia wniosku | 30 czerwca 2020 r. | Termin dotyczył opisywanej ulgi za okresy z 2020 r. |
| Dane płatnika | Imię i nazwisko lub nazwa skrócona, identyfikatory i adres korespondencyjny | NIP i REGON; gdy ich brak — PESEL albo seria i numer dowodu osobistego lub paszportu | We wniosku należało podać dane pozwalające ZUS zidentyfikować płatnika i skontaktować się z nim. |
| Oświadczenie o przychodzie lub dochodzie | Wymagane od określonych osób opłacających składki wyłącznie za siebie | Próg 15 681 zł lub — przy przekroczeniu przychodu — dochód do 7 000 zł | Oświadczenie składano pod rygorem odpowiedzialności karnej za podanie nieprawdy. |
| Dokumenty rozliczeniowe | Deklaracje rozliczeniowe i imienne raporty miesięczne | Za marzec, kwiecień i maj 2020 r.; co do zasady do 30 czerwca 2020 r. | Nie dotyczyło płatników zwolnionych z obowiązku ich składania. |
| Załącznik dotyczący pomocy publicznej | Informacje wymagane w związku z udzielaną pomocą publiczną | Dołączany do wniosku elektronicznego, gdy był wymagany | Niektóre sektory, m.in. rybołówstwo, akwakultura i produkcja podstawowa produktów rolnych, podlegały odrębnym limitom pomocy. |
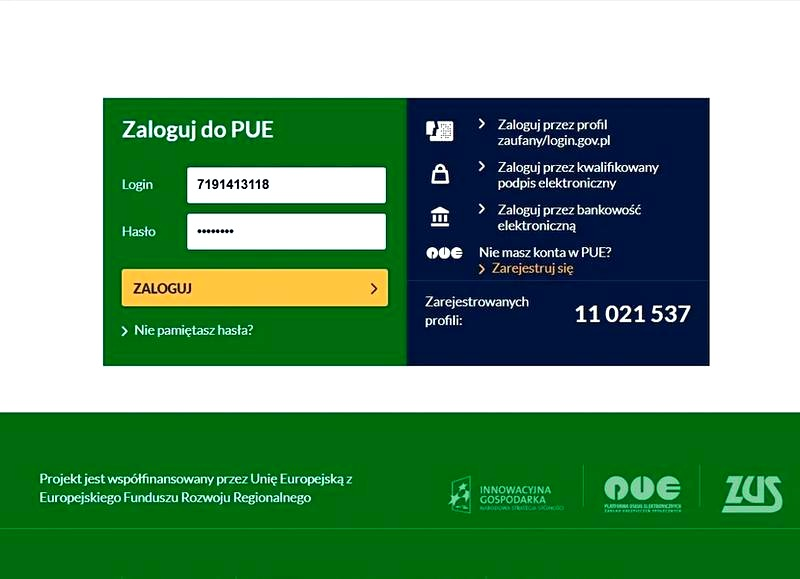
| Sposób złożenia | Elektronicznie, pocztą lub osobiście | PUE ZUS, za pośrednictwem gov.pl, poczta albo skrzynka podawcza w placówce ZUS | Do podpisania elektronicznego wniosku potrzebny był właściwy sposób uwierzytelnienia, np. profil zaufany lub podpis kwalifikowany. |
| Rozpatrzenie i odmowa | ZUS informował o wyniku; od decyzji odmownej można było wnioskować o ponowne rozpatrzenie | 14 dni od doręczenia decyzji | Wniosek kierowano do Prezesa ZUS. |
Jak liczba ubezpieczonych wpływa na wysokość ulgi?
Aby ustalić wysokość ulgi składkowej, najpierw sprawdzam, ilu ubezpieczonych płatnik zgłaszał w odpowiednim dniu. Jeśli było ich mniej niż 10, pomoc mogła pokryć 100% należnych składek; przy 10–49 osobach obejmowała 50%. Pracowników młodocianych pomijano przy obliczaniu limitu, więc nie wpływali na próg. W tej grupie liczyła się liczba osób zgłoszonych do ubezpieczeń społecznych, a nie przychód firmy.
Różnicę pokazują przykłady: firma zgłaszająca 8 ubezpieczonych mogła uzyskać pełne zwolnienie, a przy 24 osobach ulga obejmowała połowę łącznych składek wykazanych za dany miesiąc. Z kolei płatnik zgłaszający 52 osoby przekraczał limit. Zwolnienie obejmowało składki przedsiębiorcy oraz osób pracujących na etacie lub na oskładkowanych umowach cywilnoprawnych. Jak już tu wpadłeś, Sprawdź, jak liczy się staż emerytalny. Dlatego liczba ubezpieczonych bezpośrednio wpływała na wysokość oszczędności.
Pełne zwolnienie czy niższe składki? To zależało od podstawy
Inaczej wyglądała sytuacja samozatrudnionego, który opłacał składki tylko za siebie: nie korzystał z progów dla firm zatrudniających do 49 osób. Wysokość jego ulgi zależała od podstawy wymiaru składek oraz kryteriów przychodowych i dochodowych. Skoro o tym mowa to Sprawdź, ile kosztuje zatrudnienie na umowę zlecenie. Przychód nie mógł przekroczyć 300% prognozowanego przeciętnego wynagrodzenia, a przy wyższym przychodzie dochód musiał wynosić najwyżej 7 000 zł. Dla porównania składki standardowe wynosiły miesięcznie 1 431,48 zł, a preferencyjne — 609,14 zł. W rezultacie wysokość ulgi zależała od podstawy wymiaru składek i spełnienia określonych kryteriów.
Przed ustaleniem wysokości ulgi warto sprawdzić liczbę zgłoszonych ubezpieczonych oraz właściwą podstawę wymiaru składek. Te informacje pomagają oszacować możliwe oszczędności.
Warto też pamiętać, że próg ustalano na podstawie liczby osób zgłoszonych w konkretnym terminie, a nie aktualnego stanu zatrudnienia. Zwolnienie obejmowało składki społeczne i zdrowotne oraz wybrane fundusze, a w określonych przypadkach można było uzyskać zwrot opłaconych składek. Tym samym liczba ubezpieczonych wpływała zarówno na procent ulgi, jak i na kwotę pozostającą w firmowym budżecie.
Warto wiedzieć, że przy ustalaniu progu liczyły się osoby zgłoszone do ubezpieczeń społecznych w określonym dniu — późniejsza zmiana liczby pracowników nie zmieniała automatycznie wysokości ulgi za dany okres.
Które składki obejmuje zwolnienie i za jaki okres przysługuje?
Tarcza antykryzysowa wprowadziła zwolnienie z określonych składek za wybrane miesiące 2020 r. Obejmowało ono różne rodzaje ubezpieczeń i funduszy, a jednocześnie pozwalało zachować ciągłość ubezpieczenia.
- Ubezpieczenia społeczne – zwolnienie obejmowało składki emerytalną, rentową, chorobową i wypadkową. W przypadku osób duchownych dotyczyło należnych za nie składek na obowiązkowe ubezpieczenia emerytalne, rentowe i wypadkowe, a także na dobrowolne ubezpieczenie chorobowe.
- Ubezpieczenie zdrowotne – zwolnienie mogło objąć również składkę zdrowotną. Mimo zwolnienia płatnik zachowywał prawo do świadczeń zdrowotnych, podobnie jak zgłoszeni przez niego członkowie rodziny.
- Fundusze – jeśli składki były należne, zwolnienie obejmowało także wpłaty na Fundusz Pracy, Fundusz Solidarnościowy, Fundusz Gwarantowanych Świadczeń Pracowniczych i Fundusz Emerytur Pomostowych.
- Okres zwolnienia – zasadniczo ulga dotyczyła składek należnych za marzec, kwiecień i maj 2020 r. Natomiast osoby korzystające z ulgi na start oraz niektórzy samozatrudnieni, którzy przekroczyli limit przychodu, lecz osiągnęli dochód nie wyższy niż 7000 zł, mogli ubiegać się o zwolnienie za kwiecień i maj.
- Wysokość zwolnienia – uprawnieni płatnicy zgłaszający mniej niż 10 ubezpieczonych mogli uzyskać zwolnienie w wysokości 100% należności. Z kolei płatnikom zgłaszającym od 10 do 49 osób przysługiwało zwolnienie w wysokości 50%. Przy ustalaniu liczby ubezpieczonych pomijano pracowników młodocianych. Osoby opłacające składki wyłącznie za siebie mogły zasadniczo uzyskać zwolnienie od składek obliczonych od najniższej podstawy wymiaru.
- Ubezpieczenie mimo zwolnienia – zwolnienie nie przerywało ubezpieczenia. Okres ten uwzględniano przy ustalaniu prawa do emerytury, rent oraz świadczeń chorobowych i macierzyńskich. Ponadto osoby objęte dobrowolnym ubezpieczeniem chorobowym 1 lutego 2020 r. zachowywały prawo do świadczeń z tego ubezpieczenia.
- Opłacone składki – w określonych przypadkach zwolnienie obejmowało także składki za marzec, które płatnik już zapłacił. Późniejsze przepisy dopuściły również zwolnienie opłaconych składek za kwiecień i maj. Nadpłatę można było przeznaczyć na przyszłe należności albo wystąpić o jej zwrot.
Jak złożyć wniosek RDZ i jakie dokumenty trzeba przygotować?
Poniższe kroki wyjaśniają, jak przygotować i złożyć wniosek RDZ o zwolnienie z opłacania składek ZUS na podstawie przepisów Tarczy Antykryzysowej z 2020 r.
- Sprawdź, czy spełniasz warunki zwolnienia. Najpierw ustal, do której grupy należysz i za jaki okres możesz ubiegać się o ulgę. Zwolnienie mogło obejmować składki za marzec–maj 2020 r., a osoby korzystające z ulgi na start lub przedsiębiorcy spełniający kryterium niskiego dochodu mogli ubiegać się o nie za kwiecień i maj 2020 r. Płatnicy zgłaszający mniej niż 10 ubezpieczonych mogli uzyskać zwolnienie w wysokości 100%, natomiast zgłaszający od 10 do 49 — w wysokości 50% należności. Zasadniczo pracowników młodocianych nie wliczano do limitu. Z kolei osoby opłacające składki wyłącznie za siebie musiały spełnić kryterium przychodowe: przychód w pierwszym miesiącu objętym wnioskiem nie mógł przekroczyć 15 681 zł. Przy wyższym przychodzie zwolnienie przysługiwało, jeśli dochód nie przekraczał 7 000 zł. Ponieważ warunki zależały od rodzaju działalności i okresu, sprawdź zasady właściwe dla swojej sytuacji.
- Przygotuj dane płatnika i wymagane oświadczenia. Zbierz imię i nazwisko lub nazwę skróconą, NIP i REGON, a jeśli ich nie nadano — PESEL albo serię i numer dokumentu tożsamości. Przygotuj też adres do korespondencji oraz informacje potrzebne do rozpatrzenia wniosku. Jeśli opłacasz składki wyłącznie za siebie, uwzględnij oświadczenie o przychodzie, a w odpowiednim przypadku również o dochodzie. Pamiętaj, że składasz je pod rygorem odpowiedzialności karnej za podanie nieprawdy.
- Wypełnij formularz RDZ i dołącz wymagane informacje. W formularzu podaj dane płatnika, informacje potrzebne do rozpatrzenia sprawy oraz złóż podpis. Przy składaniu wniosku elektronicznie dołącz również wymagany załącznik dotyczący pomocy publicznej. Jeśli prowadzisz działalność w sektorze rybołówstwa i akwakultury albo zajmujesz się produkcją podstawową produktów rolnych, wskaż to, ponieważ w tych obszarach obowiązują odrębne limity pomocy.
- Złóż wniosek do ZUS w dopuszczalny sposób. Formularz można było przekazać elektronicznie przez PUE ZUS, również za pośrednictwem serwisu gov.pl, wysłać pocztą lub złożyć w placówce ZUS do skrzynki na dokumenty. Pamiętaj jednak, że wniosek RDZ należało złożyć najpóźniej 30 czerwca 2020 r. To termin historyczny, a nie informacja o aktualnym naborze.
- Dopilnuj dokumentów rozliczeniowych i sprawdź rozstrzygnięcie. Aby uzyskać zwolnienie, należało przekazać deklaracje rozliczeniowe lub imienne raporty miesięczne za miesiące objęte wnioskiem, chyba że płatnik nie miał obowiązku ich składać. ZUS rozpatrywał wniosek po otrzymaniu dokumentów i informował o wyniku. Zwolnienie obejmowało między innymi składki na ubezpieczenia społeczne i zdrowotne oraz wskazane fundusze, a zarazem nie pozbawiało prawa do świadczeń ubezpieczeniowych i zdrowotnych. W razie odmowy można było w ciągu 14 dni od doręczenia decyzji złożyć do Prezesa ZUS wniosek o ponowne rozpatrzenie sprawy.
Najczęstsze pytania i odpowiedzi (FAQ)
Komu przysługiwało zwolnienie z ZUS w ramach Tarczy Antykryzysowej z 2020 r.?Ze zwolnienia mogły skorzystać m.in. firmy zgłaszające do ubezpieczeń mniej niż 50 osób, samozatrudnieni opłacający składki wyłącznie za siebie, uprawnione spółdzielnie socjalne oraz — w określonych przypadkach — duchowni. Każda grupa musiała spełnić właściwe dla siebie warunki.
Jak liczba ubezpieczonych wpływała na wysokość zwolnienia?Płatnicy zgłaszający mniej niż 10 ubezpieczonych mogli uzyskać zwolnienie z 100% należności, a zgłaszający od 10 do 49 osób — z 50%. Przy ustalaniu limitu pomijano pracowników młodocianych. Dla tych grup nie obowiązywał limit przychodu.
Jaki limit przychodu lub dochodu dotyczył samozatrudnionych?Samozatrudniony opłacający składki wyłącznie za siebie musiał co do zasady prowadzić działalność przed 1 kwietnia 2020 r. Jego przychód w pierwszym miesiącu objętym wnioskiem nie mógł przekroczyć 15 681 zł. Po przekroczeniu tej kwoty mógł spełnić warunek alternatywny, jeśli jego dochód nie był wyższy niż 7 000 zł.
Jakie składki i za jaki okres obejmowało zwolnienie?Ulga zasadniczo dotyczyła składek należnych za marzec, kwiecień i maj 2020 r. Obejmowała składki społeczne i zdrowotne oraz — jeśli były należne — składki na wskazane fundusze. W niektórych przypadkach, m.in. przy uldze na start lub spełnieniu kryterium niskiego dochodu, zwolnienie dotyczyło kwietnia i maja 2020 r. Okres zwolnienia nie pozbawiał prawa do świadczeń.
Do kiedy należało złożyć wniosek RDZ?Wniosek RDZ należało złożyć do ZUS najpóźniej 30 czerwca 2020 r. Trzeba było również przekazać wymagane deklaracje rozliczeniowe lub raporty za miesiące objęte ulgą, chyba że płatnik był z nich zwolniony. Jest to termin historyczny dotyczący pomocy z 2020 r., a nie aktualny nabór w 2026 r.